中古マンションは住宅ローンが組めない?審査に落ちる理由と対策を解説
「気に入った中古マンションを見つけたのに、住宅ローンが組めないと言われたらどうしよう?」
「中古マンションは築年数が古いと住宅ローンの審査に通らない?」
「年収には問題がないはずなのに、なぜ住宅ローンを借りられないの?」
中古マンションの購入を検討していると、このような不安を感じる人もいるのではないでしょうか。
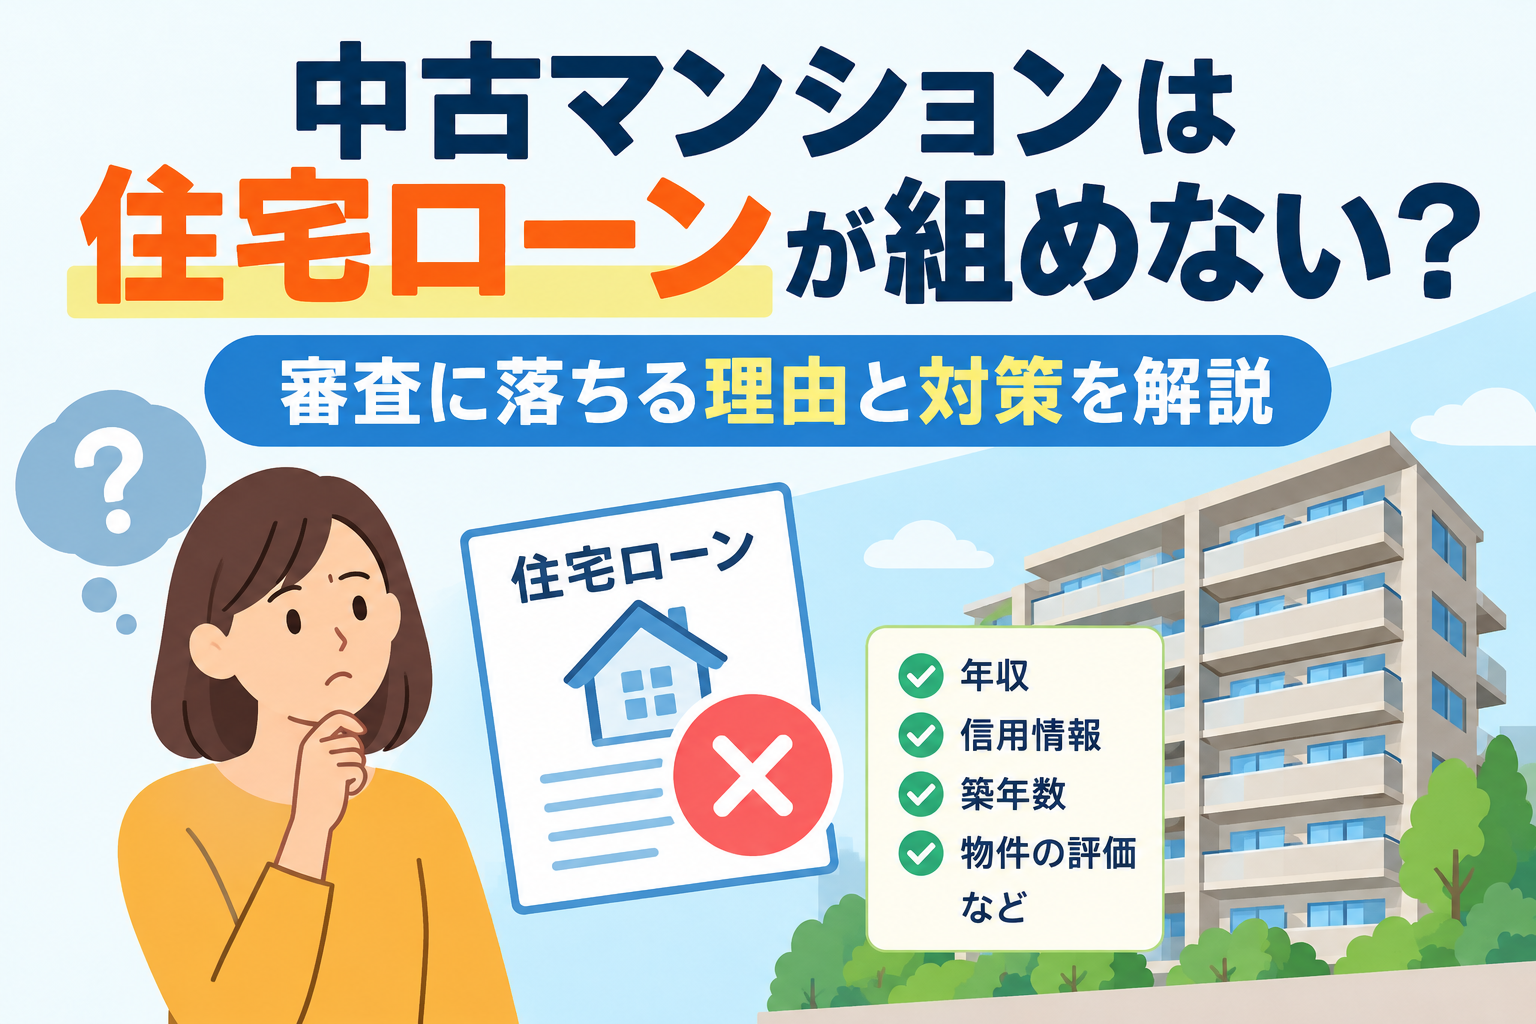
中古マンションでも住宅ローンを利用して購入できます。しかし、購入する人の年収や信用情報だけでなく、マンションの築年数や担保評価などが審査に影響する場合があります。
特に注意したいのが、購入したい物件が見つかってから住宅ローンの問題に気付くことです。せっかく気に入った中古マンションを見つけても、希望する金額を借りられなければ、購入計画を見直さなければならない可能性があります。
では、中古マンションで住宅ローンが組めないのは、どのようなケースなのでしょうか?築年数が古い物件や、借入希望額が大きい物件では、どのような点に注意すればよいのでしょうか?
この記事では、中古マンションで住宅ローンが組めない主な理由から、審査に落ちたときの対処法、購入前に確認したいポイントまで分かりやすく解説します。
~ この記事で分かること ~
- 中古マンションで住宅ローンが組めない理由
- 築年数や耐震基準が審査に与える影響
- 年収や信用情報が原因で審査に落ちるケース
- 住宅ローンの審査に落ちたときの対処法
- 中古マンション購入前に確認したい注意点
■ 目次 ■
中古マンションは住宅ローンが組めない?
結論からいうと、中古マンションだからという理由だけで住宅ローンが組めないわけではありません。
中古マンションを購入する場合でも、金融機関の審査に通れば住宅ローンを利用できます。築年数が古い物件であっても、必ず審査に落ちるというわけではありません。
ただし、住宅ローンの審査では、購入する人の返済能力に加えて、物件の担保価値や建物の状態などが確認される場合があります。
例えば、年収が十分にあり、ほかに借入れがない人でも、購入するマンションの評価や金融機関の融資条件によっては、希望する金額を借りられないことがあります。
反対に、築年数が古い中古マンションでも、借入額が適切で、金融機関の条件を満たしていれば、住宅ローンを利用できる可能性があります。
つまり、「中古マンションだから借りられない」と決めつけるのではなく、購入する人と物件の両方を確認することが大切です。
では、具体的にどのような理由で住宅ローンが組めなくなるのでしょうか?
中古マンションで住宅ローンが組めない6つの理由
中古マンションの住宅ローン審査に通らない理由は、一つではありません。
購入する人の収入や借入状況に問題があるケースもあれば、マンション自体の条件が影響するケースもあります。
主な理由として、次の6つが考えられます。
- 年収に対して借入希望額が大きい
- ほかのローンや借入れがある
- 信用情報に問題がある
- 年齢や完済時年齢が融資条件に合わない
- マンションの築年数や担保評価に問題がある
- 建物の状態や法的な条件に問題がある
それぞれ詳しく見ていきましょう。
年収に対して借入希望額が大きい
住宅ローンの審査では、年収に対して借入希望額が大きすぎないかが確認されます。
例えば、年収400万円の人が4,000万円の住宅ローンを希望する場合と、2,000万円の住宅ローンを希望する場合では、返済の負担が大きく異なります。
もちろん、年収だけで借入可能額が決まるわけではありません。返済期間や金利、ほかの借入れ、金融機関の審査基準などによって結果は変わります。
特に注意したいのが、金融機関から借りられる金額と、無理なく返済できる金額は同じではないという点です。
審査に通ることを優先して借入額を増やしてしまうと、購入後に住宅ローンの返済が家計を圧迫する可能性があります。
中古マンションの場合は、住宅ローンの返済だけでなく、管理費や修繕積立金、固定資産税なども考慮して購入予算を決めましょう。
【関連記事】マンション購入すると月々費用はいくらかかるの
ほかのローンや借入れがある
自動車ローンやカードローンなど、住宅ローン以外の借入れがある場合も注意が必要です。
住宅ローンの審査では、年収に占める年間返済額の割合である「返済負担率」が確認されることがあります。
例えば、住宅ローンの返済額だけを考えれば問題がないように見えても、自動車ローンやカードローンの返済額を加えると、返済負担率が高くなってしまうケースがあります。
また、クレジットカードのキャッシングや分割払いなども、審査に影響する場合があります。
そのため、中古マンションの購入を考えているなら、現在の借入れを整理し、住宅ローン以外に毎月いくら返済しているのかを確認しておきましょう。
信用情報に問題がある
過去にクレジットカードやローンの支払いを延滞したことがある場合、住宅ローンの審査に影響する可能性があります。
金融機関は、審査にあたって信用情報を確認することがあります。支払いの延滞や債務整理などの情報が登録されている場合、審査が厳しくなることも考えられます。
ただし、過去に一度支払いが遅れたからといって、必ず住宅ローンを組めなくなるわけではありません。延滞の状況や登録されている情報、金融機関の審査基準などによって判断は異なります。
心当たりがある場合は、信用情報機関に開示請求を行い、自分の信用情報を確認する方法があります。
審査に落ちた理由が分からない場合は、収入だけでなく信用情報にも目を向けることが大切です。
年齢や完済時年齢が融資条件に合わない
住宅ローンでは、申込時の年齢だけでなく、完済時の年齢も審査条件に含まれることがあります。
例えば、50歳で35年返済の住宅ローンを申し込むと、完済時は85歳になります。
金融機関によって申込可能年齢や完済時年齢の条件は異なるため、希望する返済期間で申し込めるかを事前に確認する必要があります。
また、定年退職後の収入が減少する予定であれば、現役時代の年収だけを基準に返済計画を立てるのはおすすめできません。
返済期間を短くすると毎月の返済額が増える一方、長くすると完済までの期間が延びます。自分の年齢や将来の収入を踏まえ、無理のない返済計画を検討しましょう。
マンションの築年数や担保評価に問題がある
中古マンションの購入で気を付けたいのが、マンションの築年数や担保評価です。
金融機関は、住宅ローンの返済が滞った場合に備え、購入する物件の担保価値などを確認することがあります。
築年数が古いマンションでは、建物の評価や融資条件によって、希望する金額を借りられないケースが考えられます。
ただし、築30年や築40年という理由だけで、住宅ローンが必ず組めなくなるわけではありません。
マンションの立地や管理状況、建物の状態、金融機関の融資方針などによって判断は異なります。
中古マンションを探すときは、物件価格だけでなく、住宅ローンを利用できる条件を満たしているかも確認しておきましょう。
【関連記事】マンションの中古は築年数と価格の関係は
建物の状態や法的な条件に問題がある
中古マンションでは、建物の状態や法的な条件が住宅ローンの審査に影響する場合もあります。
例えば、建築基準法などの法令との関係で問題がある物件や、金融機関が定める融資条件を満たしていない物件では、融資を受けにくくなる可能性があります。
また、旧耐震基準で建てられたマンションについても注意が必要です。一般的に、1981年6月1日以降に建築確認を受けた建物は新耐震基準の対象となりますが、マンションの完成年だけで判断するのではなく、建築確認の時期などを確認することが重要です。
旧耐震基準のマンションだからといって、住宅ローンが一律に利用できないわけではありません。ただし、金融機関や住宅ローン商品によって融資条件が異なる場合があります。
さらに、住宅ローン控除などの税制上の優遇措置についても、住宅ローンの利用条件とは別に確認する必要があります。
気に入った中古マンションが見つかったら、築年数だけで判断せず、建築確認の時期や建物の状態、金融機関の融資条件を確認することをおすすめします。
築30年・築40年の中古マンションは住宅ローンが組めない?
中古マンションを探していると、築30年や築40年といった物件を見かけることがあります。
新築マンションに比べて価格が抑えられている物件もあるため、購入を検討している人もいるでしょう。
しかし、「築年数が古いと住宅ローンを組めないのでは?」と不安になるかもしれません。
結論として、築30年・築40年の中古マンションでも、住宅ローンを利用できる可能性はあります。
ただし、金融機関によって融資条件が異なるため、すべての物件で同じように借りられるわけではありません。
例えば、築年数が古くても、駅に近い立地で需要があり、管理状況も良好なマンションであれば、融資を受けられる可能性があります。一方、建物の状態や担保評価などによっては、希望する借入額に届かないケースも考えられます。
また、築年数が古いマンションでは、購入後の修繕費用についても考えておく必要があります。
中古マンションの購入では、住宅ローンを借りられるかどうかだけでなく、購入後も安心して住み続けられるかという視点が重要です。
住宅ローンの審査とマンションの管理状況を確認する
築年数が古いマンションを購入する場合は、管理状況も確認しておきたいポイントです。
例えば、修繕積立金が不足していたり、大規模修繕工事の実施に問題があったりすると、購入後に修繕積立金の値上げや一時金の徴収が発生する可能性があります。
住宅ローンの返済額だけで購入予算を決めてしまうと、こうした費用が家計の負担になることもあります。
私自身、マンションの理事長や修繕委員を経験した立場からも、購入前には建物の見た目だけでなく、管理状況を確認することが大切だと感じています。
特に確認したいのは、次のような項目です。
- 長期修繕計画の内容
- 修繕積立金の残高や今後の値上げ予定
- 大規模修繕工事の実施履歴
- 管理費や修繕積立金の滞納状況
- 管理組合の総会議事録や理事会議事録
住宅ローンの審査に通ったとしても、購入後の維持費が高額になれば、生活に余裕がなくなってしまうかもしれません。
中古マンションは、「購入できるか」だけでなく「購入後も無理なく維持できるか」という視点で選びましょう。
【関連記事】マンション購入の注意点 独身の体験から語る
中古マンションの住宅ローン審査に落ちたらどうする?
住宅ローンの審査に落ちてしまった場合でも、すぐに中古マンションの購入を諦める必要はありません。
まずは、借入希望額や返済計画、購入する物件の条件などを見直してみましょう。
具体的には、次のような対処法が考えられます。
- ほかの金融機関に相談する
- 借入希望額を減らす
- 頭金を増やす
- ほかのローンを整理する
- 住宅ローンの利用条件に合う物件を探す
ただし、審査に落ちた理由が分からないまま、複数の金融機関に申し込むことだけを繰り返すのはおすすめできません。
審査結果の具体的な理由を金融機関が詳しく説明してくれるとは限りませんが、借入条件を見直すために、確認できる範囲で相談してみるとよいでしょう。
ほかの金融機関に相談する
住宅ローンの審査基準は、金融機関によって異なります。
そのため、ある金融機関で審査に通らなかったとしても、別の金融機関で融資を受けられる可能性があります。
例えば、銀行の住宅ローンだけでなく、信用金庫などの住宅ローンも比較対象になる場合があります。
ただし、金融機関を変更すれば必ず審査に通るというわけではありません。年収や信用情報、物件の担保評価などに問題がある場合は、別の金融機関でも同じように審査が難しくなる可能性があります。
金利だけでなく、融資条件や諸費用、団体信用生命保険の条件なども比較し、自分に合った住宅ローンを検討しましょう。
頭金を増やして借入額を減らす
借入希望額が大きいことが問題になっている場合は、頭金を増やすことで状況が改善する可能性があります。
例えば、4,000万円の中古マンションを購入する場合、頭金を400万円用意できれば、単純計算では住宅ローンの借入額を3,600万円に抑えられます。
借入額が減れば、毎月の返済額や総返済額を抑えられる可能性があります。
ただし、頭金を増やすために貯金を使い切ってしまうのは避けたいところです。
中古マンションでは、引っ越し費用や家具・家電の購入費用に加えて、入居後の修繕費用などが必要になることもあります。
頭金を増やす場合は、購入後の生活費や予備資金を残せるかどうかも確認することが大切です。
【関連記事】一人暮らしのマンション購入は頭金いくら準備すべき
購入する中古マンションを変更する
購入する人の年収や信用情報に大きな問題がなくても、物件の条件が原因で住宅ローンを利用できないケースがあります。
その場合は、別の中古マンションを探すことも選択肢の一つです。
例えば、借入希望額を抑えられる物件や、金融機関の融資条件に合う物件に変更すれば、住宅ローンを利用できる可能性があります。
ただし、価格が安いという理由だけで物件を選ぶのはおすすめできません。
駅からの距離や周辺環境、管理費、修繕積立金、建物の管理状況なども確認し、長く住み続けられる物件を選びましょう。
中古マンションは、一つひとつ条件が異なります。希望条件に優先順位を付けて、住宅ローンの利用条件と照らし合わせながら探すことが大切です。
中古マンション購入前に住宅ローンで確認したいこと
中古マンションを購入するときは、物件を決めてから住宅ローンについて考えるのではなく、早い段階で借入可能額や融資条件を確認しておくことをおすすめします。
特に、購入したい物件が見つかっている場合は、売買契約のスケジュールも考慮しながら、金融機関へ相談するとよいでしょう。
購入前に確認したいポイントは、次のとおりです。
- 年収に対して無理のない借入額か
- 自動車ローンなどの借入れが残っていないか
- 信用情報に問題がないか
- 希望する返済期間で借りられるか
- 購入物件が融資条件を満たしているか
- 管理費や修繕積立金を含めても返済できるか
また、住宅ローンの事前審査に通ったからといって、必ず本審査にも通るとは限りません。
事前審査と本審査では確認される内容が異なる場合があり、申込内容や物件の確認結果などによって融資の可否が変わる可能性があります。
そのため、住宅ローンの審査結果が確定する前に、自己判断で購入資金の計画を進めすぎないようにしましょう。
さらに、中古マンションの売買契約では、住宅ローンの審査に通らなかった場合に備えて、住宅ローン特約の内容を確認しておくことも重要です。
住宅ローン特約は、一定の条件のもとで融資を受けられなかった場合に、契約解除などを可能にするための特約です。ただし、解除できる期限や条件は契約内容によって異なります。
契約前に住宅ローン特約の適用条件や期限を確認し、不明な点があれば不動産会社などに説明を求めることをおすすめします。
まとめ|中古マンションは住宅ローンの審査と物件選びが重要
中古マンションだからといって、住宅ローンが必ず組めないわけではありません。
ただし、購入する人の年収や信用情報、ほかの借入れ、年齢などに加えて、マンションの築年数や担保評価、建物の状態などが審査に影響する場合があります。
特に、築30年や築40年の中古マンションを検討している場合は、築年数だけで判断せず、金融機関の融資条件や建物の管理状況を確認することが大切です。
また、住宅ローンの審査に通ったとしても、管理費や修繕積立金、固定資産税などの負担がなくなるわけではありません。
中古マンションを購入するときは、次のポイントを意識しましょう。
- 購入前に住宅ローンの事前審査を受ける
- 無理のない借入額と返済期間を設定する
- 購入するマンションが融資条件を満たしているか確認する
- 管理費や修繕積立金を含めて購入予算を考える
- 住宅ローン特約の条件や期限を確認する
住宅ローンを利用できるかどうかは、中古マンションの購入を左右する重要なポイントです。
気に入った物件が見つかってから慌てないように、資金計画と物件選びを並行して進めていきましょう。
せっかく購入するマンションですから、購入できることだけを目標にするのではなく、購入後も安心して暮らせることを大切にしたいですね。
※アフィリエイト広告を利用しています。

 ←ダウンロード可能なブログ記事です。自由に