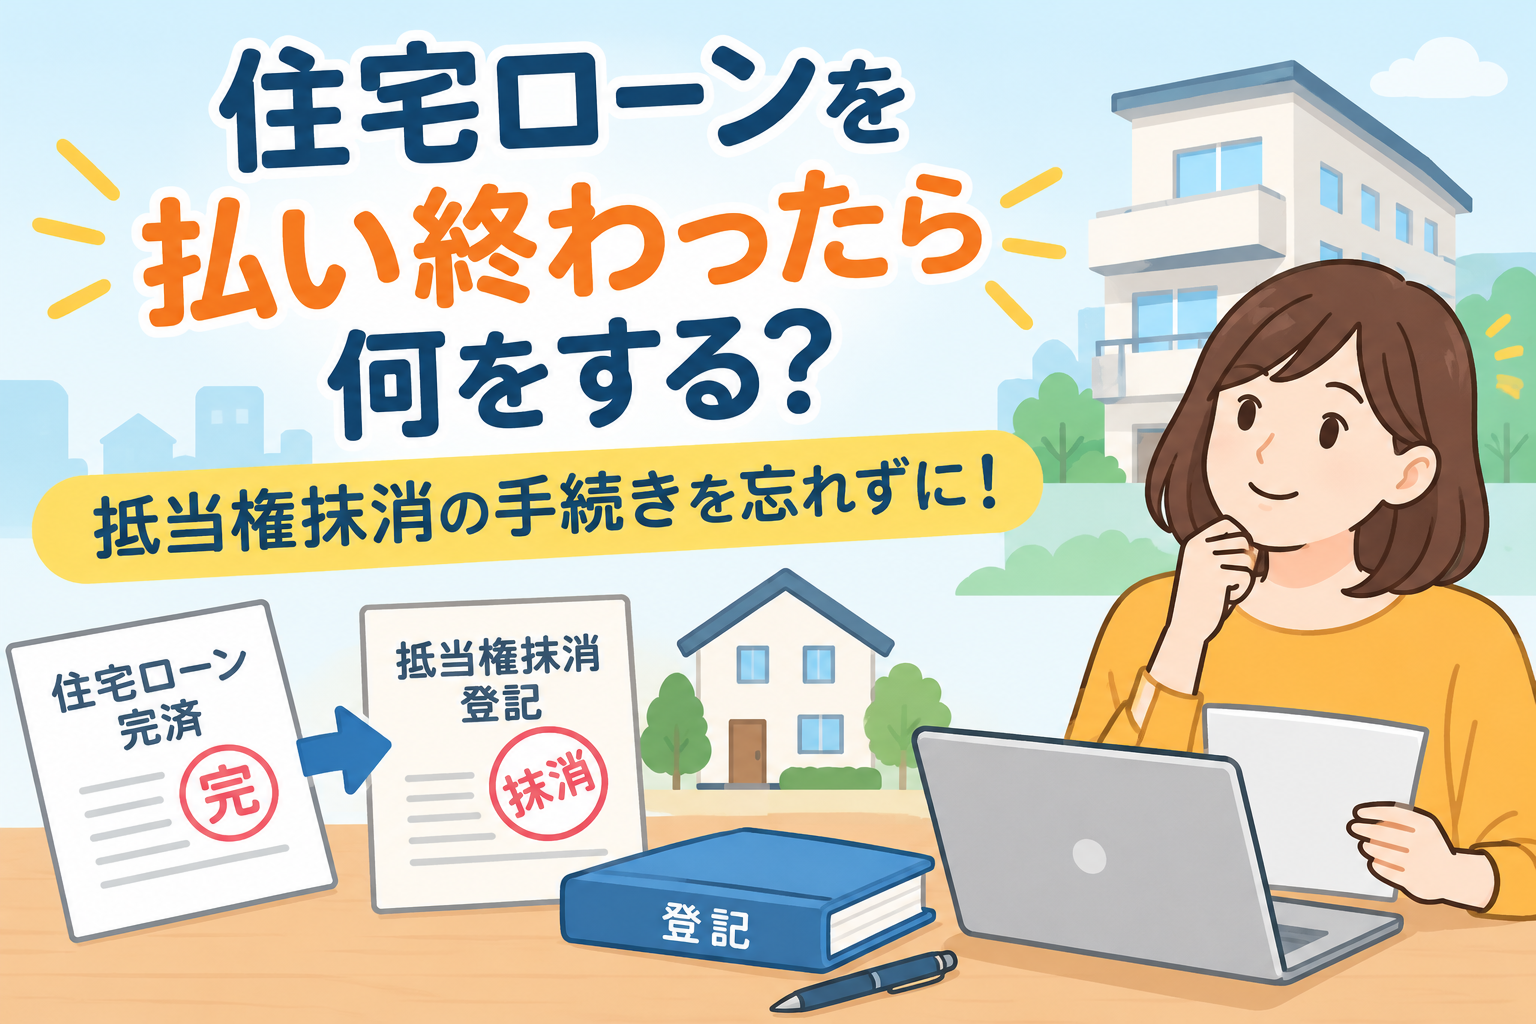
住宅ローンを払い終わったら何をする?抵当権抹消の手続きを忘れずに!
「住宅ローンを払い終わったら、もう何もする必要はないの?」
「銀行から書類が届いたけれど、これは何に使うの?」
「抵当権抹消って何?自分で手続きできるの?」
マンションや戸建てを購入するとき、多くの人が住宅ローンを利用します。毎月の返済を続け、ようやく住宅ローンを完済したときは、ほっとする瞬間ですよね。
しかし、住宅ローンを完済しただけでは、不動産の登記簿に記録されている抵当権が自動的に消えるわけではありません。
ここで必要になるのが、抵当権抹消の手続きです。
私も実際に抵当権抹消を自分でやってみたことがあります。ところが、書類を準備して手続きを進めるなかで、追加で対応しなければならない不備箇所がありました(自分では完璧に準備したつもりだったのですが……)。
住宅ローンの完済は大きな節目ですが、最後の手続きまで忘れずに済ませたいものです。
では、住宅ローンを払い終わったら、具体的に何をすればよいのでしょうか?
この記事では、住宅ローン完済後に必要な手続きから、抵当権の意味、自分で抵当権抹消を行う方法、費用や注意点まで分かりやすく解説します。
~ この記事で分かること ~
- 住宅ローン完済後に必要な手続き
- 抵当権とは何か
- 抵当権抹消の手続きと必要書類
- 自分で手続きする場合の費用
- 抵当権抹消で失敗しないための注意点
■ 目次 ■
住宅ローンを払い終わったら抵当権抹消が必要!
住宅ローンを完済したら、まず確認したいのが抵当権抹消の手続きです。
住宅ローンを借りてマンションを購入すると、金融機関が担保として不動産に抵当権を設定するのが一般的です。
抵当権とは、住宅ローンの返済が滞った場合などに、金融機関が担保となっている不動産から優先的に弁済を受けられるようにする権利です。
つまり、住宅ローンを借りるときには、購入したマンションなどの不動産に抵当権が設定されることがあります。
そして、住宅ローンを完済すると、通常は金融機関の抵当権を抹消するための手続きを進められるようになります。
ただし、住宅ローンの完済と抵当権抹消は、別の手続きです。
住宅ローンを完済したからといって、登記簿から抵当権の記録が自動的に削除されるわけではありません。
そのため、金融機関から届く書類を確認し、必要に応じて法務局で抵当権抹消登記を申請する必要があります。
抵当権抹消をしないとどうなる?
抵当権抹消の手続きを忘れたからといって、完済した住宅ローンが再び発生するわけではありません。
しかし、不動産の登記簿には抵当権の記録が残ったままになります。
例えば、将来マンションを売却しようとしたときに、登記簿に古い抵当権が残っていれば、売却手続きのなかで抹消登記が必要になることがあります。
また、新たに住宅ローンを利用して借り換えを行う場合などにも、登記の状況が問題になる可能性があります。
何年も経過してから手続きをしようとすると、金融機関から受け取った書類を紛失していたり、金融機関の名称や代表者が変わっていたりすることも考えられます。
そのため、住宅ローンを完済したら、金融機関から届いた書類を確認し、早めに抵当権抹消の手続きを進めることが大切です。
住宅ローン完済後に届く書類を確認しよう
住宅ローンを完済すると、金融機関から抵当権抹消に関係する書類が交付されるのが一般的です。
書類の名称や組み合わせは金融機関によって異なりますが、抵当権抹消登記を申請するために必要な書類が含まれています。
主な書類は次のとおりです。
| 書類 | 主な役割 |
|---|---|
| 登記原因証明情報 | 抵当権を抹消する原因を証明するための書類 |
| 登記識別情報または登記済証 | 抵当権の登記に関係する情報を確認するための書類 |
| 金融機関の委任状 | 金融機関側の登記申請に関する意思を示す書類 |
| その他の必要書類 | 金融機関の変更など、個別の事情に応じて必要になる書類 |
なお、金融機関によって書類の名称や内容が異なるため、上記のすべてが同じ名称で交付されるとは限りません。
届いた書類に不明な点があれば、金融機関に確認しましょう。
また、書類を受け取ったら、すぐに処分したり、必要な箇所に記入したりする前に、まずは内容を確認することをおすすめします。
抵当権抹消登記では、金融機関側の書類だけでなく、不動産の登記情報や申請書の記載内容も重要です。
抵当権抹消は自分でできる?司法書士に依頼する?
抵当権抹消の手続きは、司法書士に依頼する方法と、自分で法務局に申請する方法があります。
「登記の手続きは難しそうだから、専門家にお願いしたほうがよいのでは?」と思う人もいるでしょう。
もちろん、書類の準備や申請に不安がある場合は、司法書士に依頼する方法もあります。
一方、必要書類を確認し、自分で申請できる状況であれば、手続きを自分で進めることも可能です。
私も、抵当権抹消を自分でやってみました。
手続きに必要な書類を確認し、法務局への申請を進めたのですが、実際にやってみると、書類をそろえるだけで簡単に終わるわけではありませんでした。
(登記の手続きは、書類を提出すればそれで終わりだと思っていたのですが、そう単純ではなかったのです。)
自分で手続きするメリットは費用を抑えられること
抵当権抹消を自分で行うメリットは、司法書士に支払う報酬を抑えられることです。
抵当権抹消登記には、登録免許税などの費用がかかります。
登録免許税は、原則として不動産1個につき1,000円です。
例えば、土地1筆と建物1個について抵当権抹消登記を申請する場合、登録免許税は合計2,000円となります。
ただし、土地の筆数や不動産の数などによって税額は変わります。
また、登記事項証明書の取得費用や、書類の郵送費などが必要になる場合もあります。
自分で手続きする場合は、これらの費用に加えて、書類を確認したり申請書を作成したりする時間も必要です。
司法書士に依頼する場合は別途報酬が発生しますが、書類の確認や申請手続きを任せられるというメリットがあります。
つまり、費用を抑えたい人は自分で申請する方法を検討し、書類の準備に不安がある人や時間をかけたくない人は、司法書士への依頼を検討するとよいでしょう。
抵当権抹消を自分でやってみた!書類の不備に注意
抵当権抹消を自分で行う場合、特に注意したいのが書類の記載内容です。
必要な書類がそろっていても、申請書の記載内容や添付書類に不備があれば、修正などの対応が必要になることがあります。
私も、実際に抵当権抹消を自分でやってみた際に、書類の不備に気付くことになりました。
詳しい体験談については、こちらの記事で紹介しています。
【関連記事】抵当権抹消を自分でやってみた!書類に追加した不備箇所はココだった
自分では必要な書類をそろえたつもりでも、登記の手続きでは確認すべき項目がいくつもあります。
特に、申請する不動産の表示や登記の目的、登記原因、添付書類などは、内容をよく確認しておきたいポイントです。
また、金融機関から交付された書類に記載されている内容と、登記申請書の内容が適切に対応しているかも確認しましょう。
「書類を一通りそろえたから大丈夫」と思い込まず、法務局の案内なども参考にしながら、申請前に確認することが重要です。
金融機関や登記内容が変わっている場合は注意
住宅ローンを完済してから時間が経過している場合は、金融機関の名称や代表者などが変わっていることもあります。
また、住宅ローンの借り換えを行っている場合や、不動産の登記名義人の住所・氏名に変更がある場合などは、通常よりも確認すべき事項が増える可能性があります。
必要な手続きは個別の事情によって異なるため、自分だけで判断するのが難しい場合は、法務局や司法書士に相談するとよいでしょう。
抵当権抹消の手続きはどこで行う?
抵当権抹消登記の申請先は、不動産の所在地を管轄する法務局です。
自分で手続きをする場合は、まず不動産の所在地を確認し、管轄の法務局を調べましょう。
法務局では、登記申請に関する案内や必要書類の確認に役立つ情報が提供されています。
申請書の様式や記載例を確認しながら、必要な書類を準備していきます。
なお、申請方法には、窓口への提出や郵送、オンライン申請などがあります。利用できる方法や必要な準備は、申請内容に応じて確認してください。
手続きに不安がある場合は、申請前に管轄の法務局へ相談することも検討しましょう。
まとめ|住宅ローン完済後は抵当権抹消を忘れずに!
住宅ローンを払い終わったら、毎月の返済がなくなって一安心です。
しかし、住宅ローンの完済と抵当権抹消は別の手続きです。
金融機関から届いた書類を確認し、必要に応じて抵当権抹消登記を申請しましょう。
抵当権抹消は、自分で手続きすることもできます。司法書士に依頼する方法と比較し、費用や手間を考慮して選ぶとよいでしょう。
ただし、私自身が自分で手続きをしてみた経験からも、書類を準備すれば必ず一度で終わるとは限らないことが分かります。
住宅ローンを完済したら、金融機関から届いた書類を大切に保管し、登記内容と申請書の記載を確認して、抵当権抹消まで済ませることが大切です。
せっかく住宅ローンを完済したのですから、最後の手続きも忘れずに進めましょう。
※アフィリエイト広告を利用しています。

 ←ダウンロード可能なブログ記事です。自由に