住宅ローンはどこで借りるのがいい?初心者が比較したいポイント
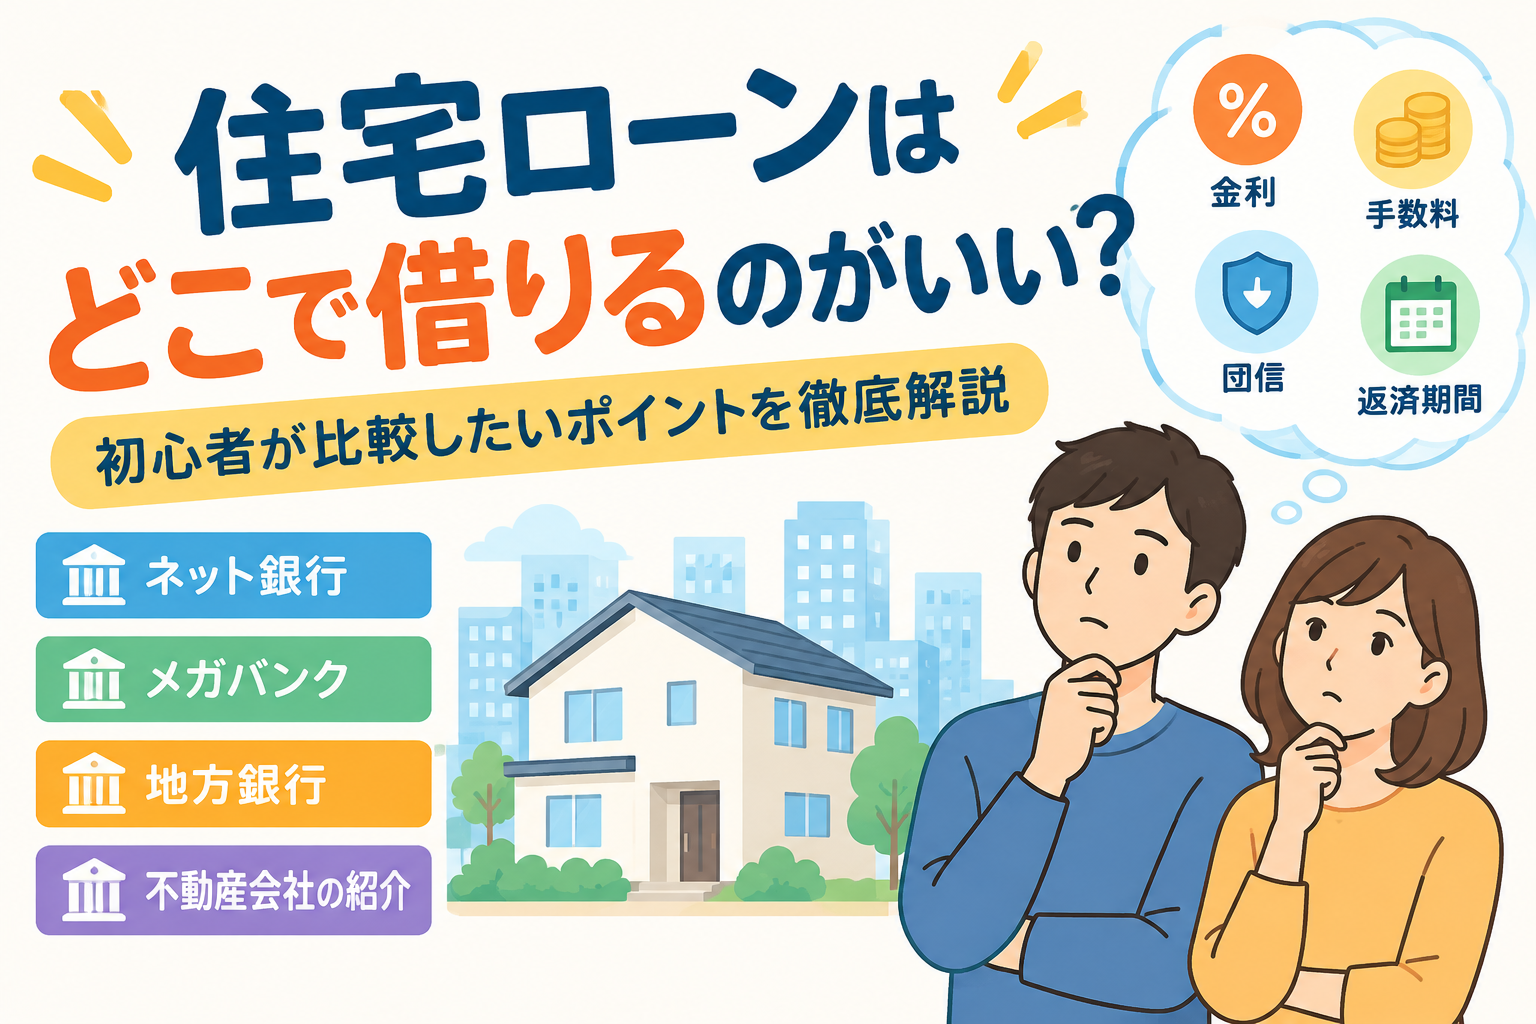
「住宅ローンはどこで借りるのがいいの?」
「不動産会社から勧められた銀行で、そのまま借りても大丈夫?」
「ネット銀行とメガバンク、地方銀行では何が違うの?」
マンションを購入するとき、多くの人が悩むのが住宅ローン選びです。
物件探しに夢中になっていると、「住宅ローンは不動産会社が紹介してくれたところでいいか」と考えてしまいがちです。
私自身もマンションを購入した経験がありますが、住宅ローンはマンション本体の価格だけでなく、毎月の返済額や諸費用、将来の金利上昇まで考えて選ぶことが大切だと感じます。
金利が0.1%低いだけで「こちらの銀行が絶対にお得」と決めつけるのも少し危険です。(住宅ローンって、金利だけ見てしまいますよね。)
では、住宅ローンはどこで借りるのがいいのでしょうか?
この記事では、これから新築マンションや中古マンションを購入する人に向けて、変動金利と固定金利の違い、不動産会社から紹介された住宅ローン、ネット銀行・メガバンク・地方銀行の違いなどを分かりやすく解説します。
~ この記事で分かること ~
- 住宅ローンを選ぶ基本的な考え方
- 変動金利と固定金利の違い
- ネット銀行・メガバンク・地方銀行の違い
- 初心者が比較したいポイント
- 金利だけで住宅ローンを選ぶ危険性
■ 目次 ■
住宅ローンは「どこで借りるか」より条件比較が大切
住宅ローンを探すとき、「ネット銀行がいい」「メガバンクが安心」「地方銀行がおすすめ」と考える人もいるでしょう。
しかし、最初から銀行の種類だけで決める必要はありません。
住宅ローンは、同じ3,000万円を借りても、金利タイプや返済期間、融資手数料、団体信用生命保険の内容などによって総返済額が変わります。
例えば、次のような項目を比較してみましょう。
- 適用金利
- 変動金利・固定金利などの金利タイプ
- 融資手数料
- 保証料
- 団体信用生命保険の保障内容
- 繰上返済手数料
- 借入期間
- 審査基準や必要書類
「金利が一番低い銀行=一番お得」とは限らないところが、住宅ローン選びの難しいところです。
例えば、金利が低くても融資手数料が高かったり、希望する団体信用生命保険の保障を付けるために金利が上乗せされたりすることがあります。
逆に、金利だけを見ると少し高く感じても、保障内容や手数料まで含めると比較結果が変わる場合があります。
(ここはマンション選びと少し似ています。販売価格だけ安ければいいわけではありません。)
マンション購入では管理費や修繕積立金、駐車場代なども確認する必要がありますが、住宅ローンも「月々の返済額だけ」ではなく総合的に見ることが重要です。
【関連記事】マンションの住宅ローンの年数は何年がベストなのか
変動金利と固定金利ではどちらの住宅ローンがいい?
住宅ローンを選ぶとき、多くの人が最初に悩むのが「変動金利と固定金利のどちらにするか」です。
変動金利は、一般的に固定金利より低い金利水準からスタートする商品が多い一方、将来的に金利が変動する可能性があります。
一方、固定金利は一定期間または借入期間全体の金利を固定するタイプがあり、将来の返済額を見通しやすいことが特徴です。
| 項目 | 変動金利 | 固定金利 |
|---|---|---|
| 金利 | 比較的低い水準から始まる商品がある | 変動金利より高めになる場合がある |
| 将来の金利変動 | 影響を受ける可能性がある | 固定期間中は影響を受けにくい |
| 返済額の見通し | 将来変わる可能性がある | 固定期間中は計画を立てやすい |
「変動金利のほうが得」「固定金利のほうが安心」と一律に決められるものではありません。
重要なのは、自分の収入や貯蓄、借入額、返済期間などを考えて、金利が変わった場合にも返済を続けられるかを確認することです。
特に住宅ローンは数千万円という大きな金額を借りることがあります。
わずかな金利差でも長期間では返済額に影響するため、現在の金利だけでなく、「金利が上昇したらどうなるか」まで試算しておくことをおすすめします。
不動産会社から勧められた住宅ローンを選んでもいい?
マンションを購入するとき、不動産会社から住宅ローンを紹介されることがあります。
物件の申し込みからローン審査、契約までサポートしてくれるため、初心者にとっては非常に便利です。
「担当者がこの銀行を勧めているなら、ここでいいのかな?」と思ってしまいますよね。
でも、不動産会社から紹介された住宅ローンだけで決める必要はありません。
紹介された銀行を候補の一つとして考えながら、自分でも別の金融機関と条件を比較してみましょう。
例えば、不動産会社から紹介された住宅ローンと、ネット銀行、メガバンク、地方銀行について、同じ借入額・同じ返済期間で比較します。
- 金利はいくらか
- 融資手数料はいくらか
- 団体信用生命保険の保障はどうか
- 繰上返済はしやすいか
- 審査や契約手続きはどうか
こうして比較すると、「紹介されたから」という理由だけではなく、自分に合った条件を判断しやすくなります。
ただし、不動産会社経由の住宅ローンには、物件の引き渡しまでのスケジュールを組みやすいなどのメリットもあります。
そのため、紹介された住宅ローンを否定するのではなく、「紹介された商品も含めて比較する」という考え方が現実的です。
ネット銀行とメガバンクでは住宅ローンのどちらがいい?
ネット銀行は、店舗を持たない、または店舗数を抑えることで、比較的低い金利を提示する商品があります。
スマートフォンやパソコンから手続きを進められることもあり、忙しい人にとって便利です。
一方、メガバンクは全国的に知名度があり、店舗や相談窓口などを利用できることがあります。
住宅ローンの相談を直接したい人にとっては、対面で確認できることがメリットになるでしょう。
| 比較項目 | ネット銀行 | メガバンク |
|---|---|---|
| 金利 | 低い水準の商品がある | 商品によって異なる |
| 手続き | オンライン中心の商品がある | 店舗・オンラインなど |
| 相談方法 | オンライン・電話など | 店舗相談ができる場合がある |
| 利便性 | ネット手続きに向いている | 対面相談を利用しやすい場合がある |
ただし、これはあくまで一般的な傾向です。
ネット銀行でも店舗相談に対応する場合がありますし、メガバンクでもオンライン手続きが充実しています。
「ネット銀行だから良い」「メガバンクだから安心」と決めるのではなく、自分が必要としているサービスと条件を比較することが大切です。
「住宅ローンの金利、結局どっちを選べばいいの?」そんな不安や疑問を解消!
登録情報をもとに複数の銀行をまとめて比較できる無料サービスなら、あなたに合った金利タイプや借り入れ可能な銀行・条件がスグにわかります。自分に最適な住宅ローンを賢く見つけましょう。
地方銀行の住宅ローンは大手銀行よりおすすめ?
地方銀行も住宅ローンの候補になります。
特に購入するマンションの所在地や勤務先、居住地域などによっては、地方銀行が身近な選択肢になることがあります。
また、金融機関によって住宅ローンの商品内容やキャンペーン、団体信用生命保険の保障などが異なります。
そのため、「地方銀行だから大手銀行より金利が高い」とも、「地方銀行のほうがお得」とも一概には言えません。
例えば、地元の銀行で住宅ローンを組む場合、店舗で相談できたり、地域の事情を踏まえて相談しやすかったりするケースがあります。
一方で、ネット銀行のほうが自分の条件に合う可能性もあります。
結局のところ、銀行の規模ではなく、自分が借りる条件で比較することが重要です。
住宅ローンは「大手だから安心」「地方銀行だからおすすめ」と簡単に決められるものではありません。
住宅ローンは金利の低さだけで選んではダメ
住宅ローンを比較するとき、どうしても目に入るのが金利です。
「変動金利○%!」という数字を見ると、少しでも低い銀行を選びたくなります。
でも、ここで忘れてはいけないのが、金利以外の条件です。
例えば、次のような項目を確認してみましょう。
- 融資手数料
- 保証料
- 団体信用生命保険の保障内容
- 疾病保障の有無
- 繰上返済手数料
- 返済方法
- 借入期間
- 審査・契約の手続き
特に団体信用生命保険は、住宅ローン返済中の万一の事態に備える重要な部分です。
商品によって保障内容が異なるため、単純に「金利が低い」という理由だけで比較すると、後から「思っていた保障と違った」となる可能性があります。
また、住宅ローンを借りるときには、マンションそのものの購入費用だけでなく、登記費用、仲介手数料、引っ越し費用などの諸費用も考えなければなりません。
住宅購入では、「物件価格だけ見て予算を決める」のも危険です。
【関連記事】マンション購入すると月々費用はいくらかかるの
初心者が住宅ローンを比較するときの順番
住宅ローン選びで迷ったら、まず借入額と返済期間を決めて、同じ条件で複数の商品を比較すると分かりやすくなります。
例えば3,000万円を35年間借りるなら、その条件を基準にして各金融機関を比較します。
確認する順番としては、次のように考えると整理しやすいでしょう。
- 借入希望額を決める
- 返済期間を決める
- 変動・固定などの金利タイプを検討する
- 複数の金融機関を比較する
- 金利以外の手数料を確認する
- 団体信用生命保険を確認する
- 毎月の返済額を確認する
- 金利上昇時などの返済額も確認する
ここまで比較して、ようやく「この住宅ローンなら無理なく返済できそう」と判断しやすくなります。
私はマンション購入後に管理組合の理事長や修繕委員を経験しましたが、マンションは購入して終わりではありません。
管理費や修繕積立金、固定資産税など、住宅ローン以外にも住み続けるためのお金が必要になります。
そのため、住宅ローンの返済額だけで「払える」と判断しないことも大切です。
自分に合った住宅ローンをスムーズに見つけるなら、一括比較サービスの活用がおすすめです。選ぶべきメリットだけでなく、銀行ごとの審査通過可能性まで事前に把握できます。
住宅ローンは「自分が返し続けられるか」で考える
「住宅ローンはどこで借りるのがいい?」という疑問に対して、特定の銀行がすべての人に適しているわけではありません。
ネット銀行、メガバンク、地方銀行、不動産会社から紹介された金融機関など、それぞれに商品やサービスの違いがあります。
変動金利と固定金利についても、どちらか一方がすべての人に向いているわけではありません。
重要なのは、「金利」「手数料」「団体信用生命保険」「返済期間」「将来の金利変動」などを同じ条件で比較することです。
そして最後に確認したいのが、住宅ローン以外の住居費です。
マンションなら管理費や修繕積立金、固定資産税、駐車場代なども必要になります。
「住宅ローンの審査に通ったから大丈夫」ではありません。
銀行から借りられる金額と、自分が無理なく返せる金額は同じとは限らないからです。
不動産会社から紹介された住宅ローンも候補にしながら、ネット銀行、メガバンク、地方銀行などを自分でも比較してみましょう。
住宅ローンは何十年にもわたって返済する可能性があります。
「どこで借りるか」だけではなく、「その条件で最後まで返し続けられるか」まで考えて選ぶことが、マンション購入後に後悔しないための大切なポイントです。
住宅ローン3000万円を35年で借りると月々いくら?マンション購入で見落としがちな費用も解説
住宅ローンが苦しいと後悔する理由が選び方にヒントあり
住宅ローン控除が40㎡中古マンションも対象!2026年改正の条件とは
※アフィリエイト広告を利用しています。


 ←ダウンロード可能なブログ記事です。自由に