住宅ローン3000万円を35年で借りると月々いくら?マンション購入で見落としがちな費用も解説
住宅ローン3000万円を35年で借りると月々いくら?マンション購入で見落としがちな費用も解説
「住宅ローン3,000万円を35年で借りたら、月々いくら返済するの?」
これからマンションを購入する人なら、一度は計算しておきたい金額ではないでしょうか。
ただし、ここで注意したいのが、「3,000万円÷35年÷12か月」で計算した金額だけを見てはいけないということです。
住宅ローンには金利があるため、実際の毎月返済額は金利によって変わります。さらにマンションを購入すると、住宅ローン以外にも管理費、修繕積立金、固定資産税などの費用がかかります。
私自身もマンションを購入した経験がありますが、「住宅ローンを払えるか」だけでなく、購入後に毎月いくら出ていくのかまで考えておくことが重要だと感じました。
この記事では、住宅ローン3,000万円を35年で借りた場合の月々の返済額を金利別に確認しながら、マンション購入後に見落としやすい費用についても解説します。
~ この記事で分かること ~
- 住宅ローン3,000万円を35年で借りた月々の返済額
- 金利によって返済額がどれだけ変わるのか
- 住宅ローン以外に必要なマンションの費用
- 購入前に確認したい毎月の支出
- 住宅ローンを慎重に選ぶ方法
■ 目次 ■
住宅ローン3,000万円を35年で借りると月々いくら?
まず、住宅ローン3,000万円を35年で借りる場合を考えてみましょう。
金利がまったくないと仮定すれば、3,000万円を35年、つまり420か月で返済することになります。
計算すると、3,000万円÷420か月なので、月々約7万1,429円です。
「月7万円ちょっとなら、それほど大変ではないのでは?」と思うかもしれません。
でも、実際の住宅ローンには金利があります。(当然ですね。)そのため、実際の返済額はもう少し大きくなります。
住宅ローン3,000万円・35年の月々返済額を金利別に比較
住宅ローンの返済額は、適用される金利によって大きく変わります。
例えば、3,000万円を35年返済、元利均等返済で借りた場合の月々の返済額を単純化して計算すると、次のようになります。
| 金利 | 月々の返済額 | 総返済額の目安 |
|---|---|---|
| 0% | 約71,429円 | 3,000万円 |
| 0.5% | 約77,876円 | 約3,271万円 |
| 1.0% | 約84,686円 | 約3,557万円 |
| 1.5% | 約91,855円 | 約3,858万円 |
| 2.0% | 約99,379円 | 約4,174万円 |
例えば金利1%なら、月々の返済額は約8万4,686円です。
金利0.5%と比べると、毎月約6,800円の差になります。
「6,800円くらいなら大したことない」と思うかもしれません。しかし、35年間という長い期間で考えると、金利の違いによる総返済額は大きくなります。
住宅ローンは「毎月いくら払うか」だけではなく、「最終的にいくら返すのか」まで確認することが重要です。
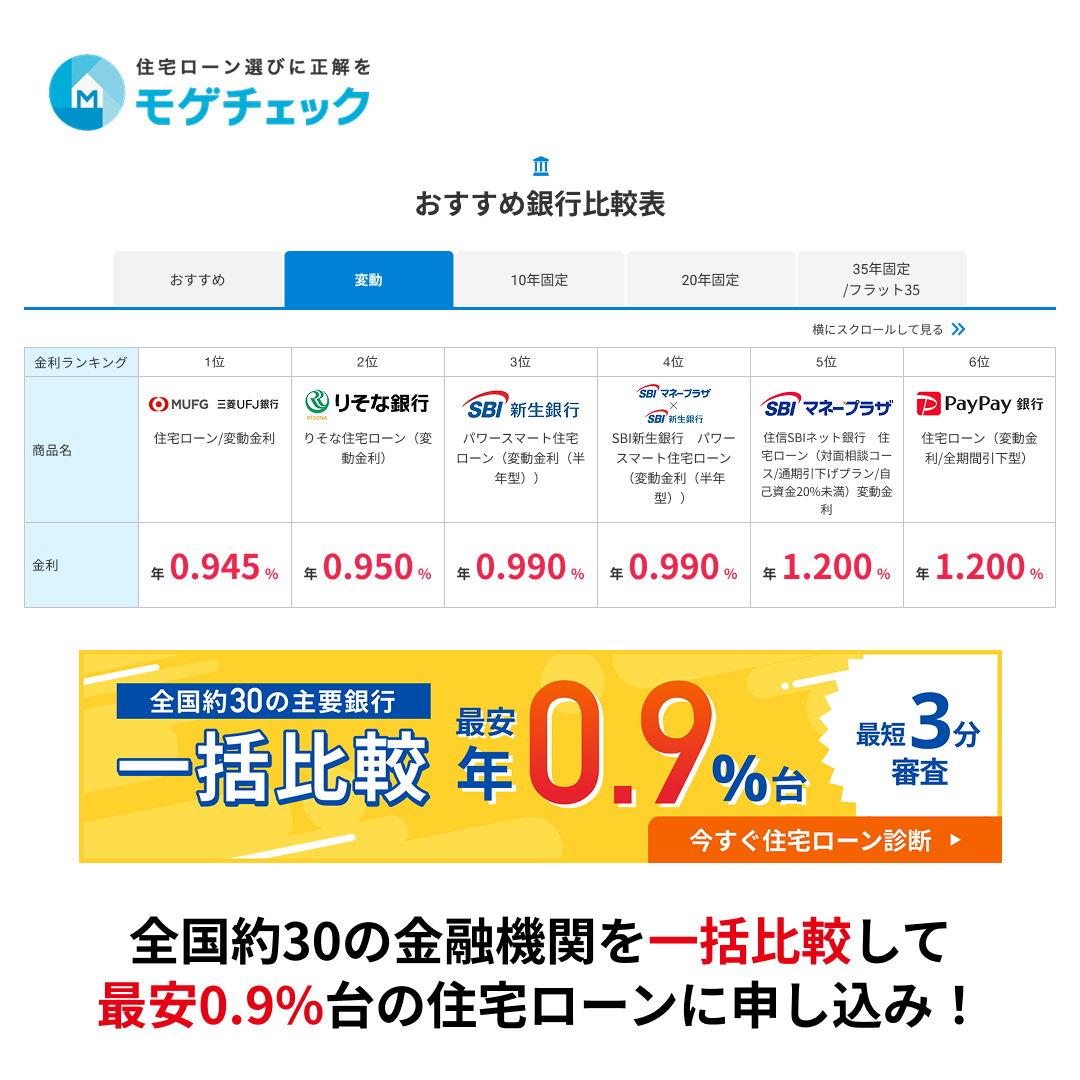
2026年9月最新動向では、変動金利は緩やかに上昇していくと予想されます。銀行によって変動金利の引き上げ時期は異なりますので、各金融機関を一括比較するサービスを利用して金利を把握しておくことをおすすめします。
住宅ローン3,000万円だけでマンションを購入したと思わない
ここからが、マンション購入で見落としやすいポイントです。
住宅ローン3,000万円を借りて、金利1%なら月々約8万5,000円。この金額だけを見ると、「家賃と比べても払えそう」と考える人もいるでしょう。
しかし、分譲マンションでは住宅ローン以外にも毎月支払う費用があります。
- 管理費
- 修繕積立金
- 駐車場代
- インターネット利用料
- 専用設備などの使用料
例えば、管理費が月1万5,000円、修繕積立金が月1万円なら、それだけで月2万5,000円です。
住宅ローンが月8万5,000円なら、住宅ローンと管理費・修繕積立金だけで月11万円程度になります。
さらに駐車場代が月1万5,000円なら、毎月の住居関連支出は12万5,000円程度になります。
「住宅ローンは8万円台だから大丈夫」と考えていた人にとっては、かなり印象が変わるのではないでしょうか。
マンション購入では固定資産税も忘れてはいけない
マンションを購入すると、毎月の住宅ローンとは別に固定資産税などの税金も考えておく必要があります。
固定資産税は毎月住宅ローンと一緒に支払うものではありませんが、「年に一度まとめて払えばいいから月々の費用ではない」と考えると危険です。
例えば、年間12万円の固定資産税がかかるとすれば、月換算では1万円です。
実際には税額は物件の評価額や自治体などによって異なるため、購入するマンションごとに確認する必要があります。
つまり、住宅ローン8万5,000円、管理費1万5,000円、修繕積立金1万円、固定資産税の月換算1万円なら、住宅関連費は約12万円です。
ここに駐車場代などが加われば、さらに増えます。
住宅ローン以外の費用を一覧にして確認しよう
マンション購入前には、次のように毎月の支出を一覧にしてみると分かりやすくなります。
| 項目 | 月額の例 |
|---|---|
| 住宅ローン | 約84,686円 |
| 管理費 | 15,000円 |
| 修繕積立金 | 10,000円 |
| 固定資産税(月換算) | 10,000円 |
| 駐車場 | 15,000円 |
| 合計 | 約134,686円 |
これはあくまで計算例です。実際の金額はマンションによって大きく異なります。
それでも、このように計算してみると、「住宅ローン3,000万円」という数字だけを見て購入予算を決めることが危険だと分かります。
マンションの購入予算は、住宅ローンの借入額ではなく、購入後の総支出で考えることをおすすめします。
【関連記事】マンション購入すると月々費用はいくらかかるの
住宅ローンを借りるなら金利を慎重に比較しよう
住宅ローンを借りる場合は、慎重に選ぶことが大切です。
同じ3,000万円を借りる場合でも、金利が違えば毎月の返済額も総返済額も変わります。
さらに住宅ローンには、金利だけではなく、事務手数料、保証料、団体信用生命保険の条件、繰上返済手数料など、比較したいポイントがあります。
「いつも使っている銀行だから」「給与振込口座があるから」という理由だけで決めてしまうのは、少しもったいないかもしれません。
住宅ローンを検討するときは、全国30の金融機関を一括比較して、条件の良い住宅ローンを探すという方法もあります。
住宅ローンは35年という長い期間にわたって付き合う可能性があります。
数千円の月額差であっても、長期間積み重なると大きな金額になります。
住宅ローン3,000万円を借りる前にマンションの管理費も確認
マンション購入では、住宅ローンだけでなく管理費にも注目してください。
管理費は、管理員、清掃、設備点検、共用部分の電気代など、マンションを維持管理するために使われます。
安ければ必ず良い、高ければ悪いというものでもありません。
例えば管理員の勤務時間が長かったり、共用施設が充実していたりすれば、管理費が高くなることもあります。
私自身、マンションの管理組合に関わった経験がありますが、管理費や管理委託費はマンションを維持するうえで重要な支出です。
そのため、購入前には単純に「管理費が安いからお得」と判断するのではなく、その管理費でどのような管理が行われているのかまで確認したいところです。
【関連記事】マンションのランニングコストはいくらかかるの
修繕積立金は将来値上げされる可能性もある
マンション購入で、もう一つ注意したいのが修繕積立金です。
新築マンションの販売時には、修繕積立金が比較的低く設定されているケースがあります。
そのため、「修繕積立金が月5,000円だから安い」と喜んでしまうかもしれません。
でも、長期的に見ると修繕積立金が増額される可能性があります。(マンションも年を取りますからね。)
大規模修繕工事などには多額の費用が必要になるため、将来的な修繕積立金の水準まで確認しておくことが大切です。
購入前には、長期修繕計画を確認し、将来的に修繕積立金がどのように変化する予定なのかをチェックしておきましょう。
現在の月額だけではなく、将来の管理費・修繕積立金まで含めて住宅ローンを考えることが重要です。
【関連記事】マンション修繕積立金が値上げされたら反対すべき?管理組合の総会資料で確認したいポイント
住宅ローン3,000万円・35年なら「払える額」より「余裕」が大切
住宅ローン3,000万円を35年で借りる場合、金利1%なら月々約8万5,000円が一つの目安になります。
しかし、マンション購入では管理費、修繕積立金、固定資産税、駐車場代などが加わります。
さらに、家具・家電の買い替え、リフォーム、設備の故障、引っ越し費用など、住宅に関係する支出は住宅ローンだけではありません。
だからこそ、「銀行が3,000万円貸してくれるから3,000万円借りよう」と考えるのではなく、自分の家計にとって無理のない金額なのかを考えることが重要です。
住宅ローンの審査に通る金額と、余裕を持って返済できる金額は同じとは限りません。
まとめ|住宅ローン3,000万円を35年で借りるなら総費用を確認
住宅ローン3,000万円を35年で借りる場合、金利0%なら月々約7万1,429円です。
一方、金利1%なら月々約8万4,686円、金利2%なら約9万9,379円となります。
このように、金利によって月々の返済額は変わります。
さらにマンションでは、住宅ローン以外にも管理費、修繕積立金、固定資産税、駐車場代などが必要になります。
そのため、マンション購入を検討するときは、「住宅ローン3,000万円を払えるか」ではなく「住宅関連費用を35年間払い続けられるか」という視点で考えることをおすすめします。
そして住宅ローンを借りるなら、最初から一つの金融機関に決めてしまうのではなく、複数の金融機関を比較して、自分に合った条件を探しましょう。
住宅ローンは長い付き合いになります。
マンション購入で後悔しないためにも、購入価格だけでなく、金利・管理費・修繕積立金・税金などを含めた「本当の住居費」を計算してから購入を判断したいものです。
マンションの住宅ローンの年数は何年がベストなのか
住宅ローン控除が40㎡中古マンションも対象!2026年改正の条件とは
【住宅ローン】全額繰上返済の手続きで失敗!定期預金の解約で手間取る
※アフィリエイト広告を利用しています。
 ←ダウンロード可能なブログ記事です。自由に